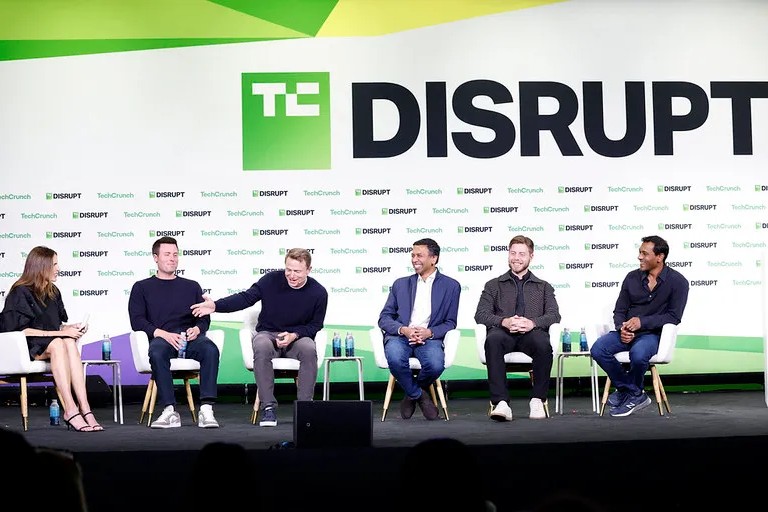
Piyasa koşarken Benchmark neden koşmuyor? Silikon Vadisi’nin en köklü girişim sermayesi firmalarından Benchmark’ın beş ortağı sahneye çıktığında ortaya çıkan tablo ilginçti: büyüyen fonlar, değişen ortaklar ama değişmeyen bir ton. Ne agresif bir büyüme planı, ne San Francisco dışına çıkma niyeti, ne de piyasanın temposuna ayak uydurma zorunluluğu.
Asıl mesele şu: sermaye akışının AI etrafında yoğunlaştığı, değerlemelerin erken aşamada bile şişmeye başladığı bir dönemde, Benchmark’ın bilinçli olarak küçük fon disiplinini koruması bir pozisyon alıştır. Sand Hill Road’daki büyük oyuncular milyarlarca dolarlık fonlarla ortalama bilet büyüklüğünü yukarı çekerken, Benchmark hâlâ az sayıda şirkete yüksek inanç bazlı yatırım yapan klasik seed ve Series A modeline sadık. Bu yapı, LP’lerin 2024 başında daha temkinli sermaye taahhütlerine döndüğü, yatırımcıların yüksek borç/EBITDA oranlı şirketlerden uzak durduğu bir ortamda avantaj sağlıyor. Çünkü küçük fon, daha az şirket, daha yüksek sahiplik oranı demek; bu da şişmiş değerlemelerin düzeltme döneminde getiriyi koruyan tek gerçek kaldıraç.
Burada kritik nokta, Benchmark’ın stratejisinin trend değil disiplin olması. Çılgın piyasalarda kazananlar, en çok çek yazanlar değil; yanlış çek yazmaktan en çok kaçınanlar olur. Önümüzdeki iki yıl AI değerlemelerinde ciddi bir ayrışma getirecekse, Benchmark gibi konsantre portföy yürüten firmalar bu ayrışmadan güçlenerek çıkacak. Büyük fonlar ortalamayı oynamak zorunda; Benchmark hâlâ seçmeyi oynuyor.